
1er Anniversaire : Constats préliminaires
Estelle Savoie-Dufresne1
Propos liminaires
L’objectif de ce deuxième billet pour la Revue Prévention et Règlement des différends est de présenter nos constats préliminaires suivant le premier (1er) anniversaire de l’adoption d’un nouveau règlement du traitement des plaintes offert aux consommateurs.trices dans l’industrie des marchés financiers2 (entré en vigueur le 1er juillet 2025, ci-après le « Règlement » ), qui inclut la distribution des produits et services financiers (par exemple, les produits d’assurances et le courtage hypothécaire) ainsi que les valeurs mobilières au Québec, à l’exclusion des services bancaires, lorsqu’il y a insatisfaction3 par un consommateur à l’endroit de l’entreprise et/ou d’un représentant, courtier, conseiller, soit l’intermédiaire financier, de l’entreprise. Un premier billet paru il y a un (1) an présentait le nouveau Règlement4.
Ce nouvel encadrement du traitement des plaintes et de règlement des différends dans le secteur des marchés financiers, prend essor dans le corpus réglementaire et législatif provincial, adopté par l’Assemblée nationale du Québec et mis en œuvre par l’Autorité des marchés financiers du Québec (ci-après l’« Autorité ») et les tribunaux de droit commun, incluant la Division des Petites Créances de la Cour du Québec (ci-après le « Tribunal »).
L’Autorité5 a la mission et les pouvoirs suivants, délégués en vertu de la Loi sur l’encadrement des services financiers6:
- la mission d’encadrer le secteur financier québécois de manière à favoriser son bon fonctionnement et à protéger les clients de produits et services financiers, en, notamment, prêtant assistance aux clients de produits et utilisateurs de services financiers, notamment en établissant des programmes éducationnels en matière de consommation de produits et services financiers, en assurant le traitement des plaintes reçues des clients et en leur donnant accès à des services de règlement de différends (art. 4) .
- comme principales activités, notamment, assister les clients qui souhaitent déposer une plainte en les informant sur la marche à suivre et offrir un service de règlement de différends (art. 7, 8 et 33.1)
Quelques statistiques sur les plaintes (2023-2024 et 2024-2025)
1. Plaintes – général
L’Autorité a reçu un nombre important, pour ne pas dire préoccupant, de plaintes en 2022-2023 et en 2023-2024, soit 2 734 plaintes en 2022-2023 et, légèrement à la baisse, 2 223 plaintes en 2023-24, et en a traité 80%, soit 2 133 plaintes en 2022-20237 et traité 112%, soit 2 495 plaintes en 2023-20248.
Or, l’Autorité a reçu un nombre moindre de plaintes en 2024-2025, soit 1 919 plaintes, et en a traité 116 %, soit 2 223 plaintes9.
Nous observons que ce nombre de plaintes de 1 919 reçues par l’Autorité en 202024-2025 a donc diminué de façon considérable lorsque comparé aux 2 734 plaintes qui avaient été reçues en 2022-2023, indiquant une baisse de plaintes des consommateurs.trices reçues par l’Autorité à près de 30%10.
Ainsi, le nombre de plaintes reçues par l’Autorité en 2023-2024 et 2024-2025 a amorcé officiellement une baisse alors qu’elles étaient en tendance constante d’augmentation depuis les vingt (20) dernières années. En effet, rappelons que le Rapport de 2004-2005 présentait un total de 959 plaintes reçues par l’Autorité, soient une hausse de plus de 185%11 depuis 2003-2004.
Nous observons également que cette baisse de plaintes n’est ni commentée ni discutée par l’Autorité dans ces Rapports 2023-2024 et Rapports 2024-202512.
Il est, cela dit, commenté par l’Autorité : « Certaines plaintes et déclarations traitées en 2024-2025 ont été reçues au cours de l’exercice précédent, ce qui explique l’écart entre les totaux des demandes traitées et reçues13.» Nous retrouvons le même commentaire pour les plaintes en 2023-202414. Ainsi, nous comprenons qu’un nombre de plaintes en attente de traitement semble avoir été rattrapé, ce qui appuie notre hypothèse émise suivant mon expérience professionnelle, publiée dans notre premier billet où nous avions émis l’observation d’un délai approximatif initial entre six (6) à douze (12) mois, lequel pouvait même dans certains cas dépasser douze (12 (mois) étant donné ledit nombre de plaintes « traitées et reçues » qui excède le nombre « reçues ». Appuyée sur notre expérience professionnelle, ce délai de traitement demeure un irritant du point de vue des consommateurs.trices, alors que l’horloge de la prescription civile et/ou pénale de leurs droits à faire valoir devant les tribunaux de droit communs s’écoule.
Nous constatons également qu’aucune donnée n’a été publiée sur le service de règlement de différends obligatoire de l’Autorité (c.à.d. de médiation externe volontaire offert aux parties ou de conciliation implicite offerte aux parties) dans ses Rapports 2023-2024 et 2024-2025 ou encore pour cette année15. Toutefois, le Rapport 2024-2025 souligne que l’Autorité est en réflexion sur des modifications futures à son service de règlement de différends obligatoire en nous informant:
a) qu’elle a des réserves sur l’implantation d’une offre de « médiation obligatoire » et, advenant où cette dernière serait retenue;
b) évalue l’implantation d’un potentiel « service d’accompagnement »16.
2. Plaintes – Agents d’évaluation du crédit
Quant aux agents d’évaluation du crédit dans le Rapport annuel de 2024-2025 de l’Autorité17, nous ne trouvons aucune donnée quantitative sur les plaintes, mais que l’extrait suivant à la page 229:
« 4.3 Les plaintes et les signalements
Le nombre de plaintes et de signalements reçus à l’encontre des pratiques des AEC est en baisse en 2024. Le motif le plus important concerne l’inexactitude des informations au dossier de crédit. Toutefois, l’exercice des mesures de protection conférées par la LAEC font également l’objet de demandes de renseignements, de signalements et de plaintes auprès de l’AMF. Finalement, les pratiques commerciales inadéquates des AEC, c’est-à-dire la difficulté à se faire répondre en français, la non-convivialité du site Web, la difficulté de joindre un AEC par téléphone et les réponses inconstantes de la part des préposés dans les centres d’appels font aussi l’objet de plaintes et signalements auprès de l’AMF. Aussi, lorsque l’AMF reçoit des plaintes qui relèvent de la compétence de la Commission d’accès à l’information, ces dernières lui sont acheminées pour traitement. » (Emphase ajoutée)
Nous observons du commentaire de l’Autorité ci-haut les constats suivants :
- il n’y a pas de données quantitatives sur le nombre de plaintes déposées contre les agents d’évaluation du crédit publiées par l’Autorité ;
- le nombre de plaintes signalées par l’Autorité a diminué en 2024, mais l’opinion publique exprimée dans les médias québécois sur les évaluateurs de crédit est inverse, avec une intensification de l’insatisfaction exprimée18; et
- le motif de plainte le plus courant identifié par l’Autorité en 2024 concerne l’inexactitude des informations du dossier de crédit, un sujet qui n’est pas considéré comme une plainte conformément à l’article 3 4e paragraphe 4e alinéa, du Règlement.
3. Mise en oeuvre
Dans le Rapport annuel 2024-202519 de l’Autorité, force est de constater des fluctuations qui semble inconstantes dans certaines des statistiques d’application et/ou de mise en oeuvre de la loi (c.à.d enforcement en anglais) par l’Autorité. En effet, nous constatons :
- une baisse importante quant aux amendes, pénalités administratives et sanctions administratives de 12 084 000$ en 2023-2024 à 3 419 590 $ en 2024-2025, soit une baisse de 70%;
- suivi d’une hausse importante quant aux amendes, pénalités administratives et sanctions administratives de 3 419 590 $ en 2024-2025 à 7 794 309 $ en 2025-2026, soit une hausse de 130%;
- Une hausse des recours judiciaires devant les tribunaux entrepris par l’Autorité de 5 en 2023-2024 à 13 en 2024-2025, soit une hausse de 60%;
- Suivi d’une baisse des recours judiciaires devant les tribunaux entrepris par l’Autorité de 13 en 2024-2025 à 9 en 2025-2026, soit une baisse de 44%;
- Une hausse des recours devant le Tribunal administratif des marchés financiers (ci-après le « TMF ») entrepris par l’Autorité, soit 29 en 2023-2024 à 39 en 2024-2025, soit une hausse de 25%;
- Suivi d’une baisse des recours devant le TMF entrepris par l’Autorité, soit 39 en 2024-2025 à 33 en 2025-2026, soit 18%.
Nous espérons que l’Autorité continue à déployer ses efforts et considére miser sur la constance de sa mise en application et/ou mise en oeuvre de la loi en maintenant à la hausse tant les amendes,pénalités administratives et sanctions administratives que les recours devant les tribunaux et le TAMF étant données ses propres données sur les plaintes F rapportés ci-haut.
Introduction
En ce 1er anniversaire du nouvel encadrement relatif au traitement des plaintes, effectif depuis le 1er juillet 202520, des constats préliminaires et une réflexion s’imposent.
Le présent billet vise à présenter :
1) deux (2) exemples concrets de défis d’application du Règlement par un agent d’évaluation de crédit et des intermédiaires financiers liés à un agent général;
2) la qualité des ressources bilingues mises en ligne par l’Autorité sur le Règlement pour soutenir l’industrie; et
3) la nouvelle clinique juridique spécialisée de l’Université de Montréal comme une ressource gratuite pour assister le consommateur dans la rédaction de sa plainte au sens du Règlement.
1. Défis de mise en œuvre du Règlement
Afin d’illustrer les défis de mise en œuvre du Règlement, nous soumettons deux exemples concrets.
Dans un premier temps, nous présentons un cas de divulgation incomplète d’informations exigées aux articles 11, 22 et 30 du Règlement pas une agence d’évaluation de crédit américaine active dans la province du Québec.
Dans un second temps, nous relayons un cas réel d’un retard de mise en œuvre du Règlement de plus de six (6) mois par des intermédiaires financiers liés à un agent général intégré à une banque canadienne de renom active dans la province du Québec.
- Divulgation incomplète d’informations exigées aux articles 11, 22 et 30 du Règlement Agence d’évaluation de crédit
Dans le cadre de nos recherches pour ce billet, nous avons identifié des enjeux avec le site web d’une agence d’évaluation de crédit américaine.
L’article 11 du Règlement exige l’utilisation d’un langage clair, lisible et non trompeur avec l’auteur de la plainte.
L’article 22 du Règlement exige un contenu obligatoire de l’accusé-de réception.
L’article 30 du Règlement exige un résumé obligatoire de la politique de traitement des plaintes et de règlement des différends.
Ces trois (3) articles du Règlement sont reproduits ci-dessous21 :
« 11. L’institution financière, l’intermédiaire financier ou l’agent d’évaluation du crédit doit rédiger tout document d’information portant sur le traitement des plaintes et le règlement de différends dans une forme claire, lisible, précise et non trompeuse, de manière à mettre en évidence les éléments essentiels à une prise de décision éclairée et de façon à ne pas porter à confusion ni induire en erreur. De même, l’institution financière, l’intermédiaire financier ou l’agent d’évaluation du crédit doit s’assurer que ses membres du personnel utilisent un langage clair et simple pour toute interaction avec l’auteur de la plainte.
22. L’accusé de réception doit être transmis sous une forme écrite à l’auteur de la plainteet, outre une mention du droit pour l’auteur de la plainte de demander de faire examiner le dossier de sa plainte par l’Autorité, ou, le cas échéant, par une fédération, doit prévoir les renseignements suivants :
1° le code d’identification du dossier de plainte;
2° la date de réception de la plainte par l’institution financière, l’intermédiaire financier ou l’agent d’évaluation du crédit, si elle diffère de la date de consignation à son registre des plaintes;
3° les moyens permettant à l’auteur de la plainte d’obtenir de l’information concernant le traitement de celle-ci;
4° le délai anticipé pour le traitement de la plainte, ainsi que la date avant laquelle la réponse finale doit lui être communiquée;
5° un lien hypertexte permettant d’accéder au résumé de la politique de traitement des plaintes et de règlement des différends ou une copie de celui-ci.
Le premier alinéa ne s’applique pas au traitement des plaintes visées par la section IV du présent chapitre. (…)
30. Le résumé de la politique de traitement des plaintes et de règlement des différends d’une institution financière, d’un intermédiaire financier ou d’un agent d’évaluation du crédit doit contenir, entre autres, les renseignements suivants :
1° une description de la procédure à suivre pour soumettre une plainte, ainsi que la possibilité pour son auteur d’être assisté dans la formulation de celle-ci; […] » (Emphase ajoutée)
Les extraits d’un site web en date du 10 juillet 2026 suivants d’une agence d’évaluation de crédit américaine active au Québec sont reproduits ci-dessous où sont également relevés certaines irrégularités en tableau.
« […] Plaintes et processus de règlement des différends
Quelle est la différence entre une plainte et une contestation?
Processus de contestation
Il est important pour nous tous que les renseignements figurant dans votre dossier de crédit d’[XYZ] soient aussi exacts que possible. Au Canada, il n’y a pas de frais pour les consommateurs.trices qui nous informent que quelque chose ne semble pas exact dans leur dossier de crédit. Nous travaillerons avec vous pour examiner la situation et mettre à jour votre dossier de crédit, le cas échéant, par le biais de notre processus de contestation. » (Emphase ajoutée)
Utilisation d’un terme non défini dans le Règlement, une « contestation », qui peut créer de la confusion pour le consommateur.trice.
« Processus de plainte pour les résidents du Québec
[XYZ] gère les plaintes des consommateurs.trices du Québec conformément aux exigences de la Loi sur les agents d’évaluation de crédit du Québec (« Loi ») et des Lignes directrices applicables aux agents d’évaluation de crédit (” LDAEC “) émises par l’Autorité des marchés financiers (« AMF »). Le processus d’[XYZ] sur le traitement des plaintes et de règlement des différends au Québec définit une plainte comme suit : tout reproche ou toute insatisfaction concernant une pratique liée aux obligations d'[XYZ] énoncées dans la Loi et les LDAEC, formulée par toute personne concernant un dossier que tient [XYZ].
En d’autres termes, une plainte en vertu de la Loi et de la LDAEC doit être liée à une insatisfaction ou à des difficultés concernant l’exercice d’un ou de plusieurs des droits accordés aux consommateurs.trices en vertu de la Loi. Ces droits incluent la possibilité d’:
- Accéder en ligne au dossier de crédit et au pointage [XYZ] en ligne;
- Ajouter une alerte de sécurité sur votre dossier de crédit (alerte d’identification ou avertissement de fraude);
- Activer, désactiver ou suspendre le verrouillage du dossier de crédit; et
- Ajouter une note explicative à votre dossier de crédit d’[XYZ] (déclaration de consommateur). (…) » (Emphase ajoutée)
Aucune référence au Règlement dans les sources réglementaires encadrant les explications sur son processus de traitement de plaintes et règlement des différends décrit sur Internet.
La définition de ce qu’est une plainte n’est pas la définition dans le Règlement, ce qui peut être non précis et/ou trompeur pour le consommateur.
« Accusé de réception
[XYZ] vous transmet un accusé de réception écrit dans les dix (10) jours ouvrables suivant la réception de votre plainte. L’accusé de réception comprend ce qui suit :
- Un numéro de référence de la plainte ;
- La date de réception de la plainte ;
- Le nom et les coordonnées de la personne chargée d’examiner la plainte ;
- Des renseignements sur le processus de traitement des plaintes d’[XYZ], y compris les délais prévus pour l’examen et la règlement de la plainte ;
- Le cas échéant, les éléments de la plainte qui concernent [XYZ] et ceux qui concernent une ou d’autres institutions ;
- Si nécessaire, une demande de renseignements supplémentaires afin d’examiner la plainte ; et
- Des renseignements concernant votre droit de demander à [XYZ] de transférer votre plainte directement à l’AMF si vous n’êtes pas satisfait de la réponse d'[XYZ].
Il est annoncé un accusé de réception qui sera probablement incomplet; il manque notamment l’item prévu à l’article 22 5e paragraphe du Règlement, soit : « un lien hypertexte permettant d’accéder au résumé de la politique de traitement des plaintes et de règlement des différends ou une copie de celui-ci de l’agence d’évaluation de crédit ».
« Réponse
[XYZ] examine chaque plainte et détermine la résolution et la réponse appropriées, le cas échéant. La réponse écrite finale vous est envoyée dans les 30 jours suivant la réception de la plainte. La réponse finale écrite comprend les éléments suivants :
- Une mention indiquant qu’il s’agit d’une réponse finale ;
- Un résumé de la plainte ;
- La conclusion motivée de l’analyse de la plainte et le résultat de son traitement ;
- Si une solution est identifiée, le délai dont dispose le consommateur pour évaluer la solution proposée et y répondre ;
- Les renseignements concernant votre droit à ce que votre plainte soit transférée à l’AMF ; et
- Les renseignements sur les coordonnées du responsable du traitement des plaintes. (…) » (Emphase ajoutée)
Il y est mentionné un délai de réponse de 30 jours, alors que le Règlement prévoit un délai maximal de 60 jours et/ou un délai de 20 jours pour les plaintes visées à la Section IV du Règlement.
Il paraitrait donc possible que cette agence d’évaluation de crédit pourrait être assujettie, par exemple, à une sanction administrative pécuniaire de 1 000$ en vertu de l’article 34 3e paragraphe du Règlement, lequel prévoit :
« SANCTIONS ADMINISTRATIVES PÉCUNIAIRES
34. Une sanction administrative pécuniaire d’un montant de 1 000 $ peut être imposée à l’institution financière ou à l’agent d’évaluation du crédit qui :
(…)
3° en contravention du premier alinéa de l’article 22, ne transmet pas à l’auteur d’une plainte un accusé de réception ou lui transmet un accusé de réception ne prévoyant pas les renseignements prévus à cet article;
(…) » (Emphase ajoutée) 22
- Retard dans la mise en œuvre du Règlement par des intermédiaires financiers intégrés à une banque canadienne
Dans un second temps, nous présentons un enjeu de retard de mise en oeuvre du Règlement par des intermédiaires financiers, liés à un agent général, intégrés à une banque canadienne de renom.
Le Règlement est rentré en vigueur le 1er juillet 2025. Or, nous comprenons qu’une filiale en assurance d’une banque canadienne active dans la province du Québec, notamment par le biais de sa posture contractuelle d’agent général auprès de centaines d’intermédiaires financiers, a communiqué de la documentation eut égard au Règlement ( nouvelle politique de traitement des plaintes et règlement des différends, accusé de réception et résumé de la politique de traitement des plantes et règlement des différends ) à mettre en oeuvre dans les structures des cabinets et représentant autonomes liés contractuellement à cette dernière, selon sa prérogative contractuelle dans son contrat d’agent général, qu’en février 2026, soit plus de six ( 6 ) mois après l’entrée en vigueur du Règlement.
Or, on retrouve au chapitre VII – Sanctions administrative pécuniaire du Règlement, aux articles 34 à 36, la possibilité d’émettre une sanction pécuniaire pour des irrégularités liées à une mise en œuvre tardive indirecte quant à une institution financière et/ou à un agent d’évaluation.
Voici, par exemple, l’article 34, cette fois-ci recopié intégralement, du Règlement :
« Une sanction administrative pécuniaire d’un montant de 1 000 $ peut être imposée à l’institution financière ou à l’agent d’évaluation du crédit qui:
1° en contravention du premier alinéa de l’article 18, ne constitue pas un dossier de plainte comprenant les documents et renseignements prévus à cet alinéa;
2° en contravention du deuxième alinéa de l’article 18, ne tient pas à jour un dossier de plainte;
3° en contravention du premier alinéa de l’article 22, ne transmet pas à l’auteur d’une plainte un accusé de réception ou lui transmet un accusé de réception ne prévoyant pas les renseignements prévus à cet article;
4° en contravention de l’article 23, ne communique pas à l’auteur d’une plainte un avis écrit ou lui communique un avis écrit ne prévoyant pas les renseignements prévus à cet article;
5° en contravention de l’article 23, ne communique pas à l’auteur d’une plainte l’avis visé à cet article au plus tard le 60e jour suivant la réception de celle-ci;
6° en contravention de l’article 24, communique à l’auteur d’une plainte une réponse finale ne détaillant pas les renseignements prévus à cet article;
7° en contravention de l’article 28, ne communique pas à l’auteur d’une plainte un avis écrit ou lui communique un avis écrit ne prévoyant pas les renseignements prévus à cet article;
8° en contravention de l’article 28, ne communique pas à l’auteur d’une plainte l’avis visé à cet article au plus tard le 20e jour suivant la réception de celle-ci;
9° en contravention de l’article 29, ne consigne pas au dossier de plainte un document résumant les éléments communiqués à l’auteur de la plainte en application des articles énumérés à l’article 21, le cas échéant, et en application de l’article 27;
10° en contravention de l’article 30, diffuse un résumé de la politique de traitement des plaintes et de règlement des différends qui ne contient pas les renseignements prévus à cet article;
11° en contravention du deuxième alinéa de l’article 32, ne fournit pas le nom et les coordonnées d’affaires de la personne agissant à titre de répondant officiel auprès de l’Autorité, au plus tard le 10e jour suivant la demande de cette dernière.
Il est inventorié à cet article 34 du Règlement onze (11) types d’irrégularités qui peuvent déclencher une sanction administrative pécuniaire de 1 000.00$ pour une institution financière et/ ou une agence d’évaluation de crédit. Or, les intermédiaires financiers ne sont pas nommés comme entités assujetties à de telles sanctions pécuniaires au Règlement.
Qu’en est-il et pour quelle raison ?
Les intermédiaires financiers sont pourtant les entités de l’industrie financière en interaction directe avec les consommateurs.trices et, de facto, représentante un risque important quant aux insatisfactions des consommateurs.trices .
Or, au moment des présentes, les sanctions administratives pécuniaires relatives à certains intermédiaires financiers, en lien avec certaines obligations eurent égard au traitement des plaintes, ne sont pas consigné dans le Règlement, mais dans la Loi sur la distribution de produits et services financiers (ci-après la « LDPSF »). 23
En effet, les articles 115.2, 103.1 et 103.7 de la LDPSF prévoient :
« 115.2 L’Autorité peut suspendre l’inscription d’un cabinet ou l’assortir de restrictions ou de conditions lorsque celui-ci ne respecte pas les dispositions des articles 74, 81, 82, 83, 103.1 ou 103.7, modifie les activités qu’il a déclarées et qu’il est autorisé à exercer par son inscription ou ne se conforme pas à une obligation de dépôt de documents prévue à la présente loi ou à l’un de ses règlements. Elle peut, au lieu ou en plus de ces sanctions, imposer à ce cabinet une sanction administrative pécuniaire pour un montant d’au plus 5 000 $ pour chaque contravention. Elle peut également radier l’inscription d’un cabinet lorsque celui-ci ne respecte pas les dispositions de l’article 74 ou 82 ou des articles 81, 83, 103.1 ou 103.7 lorsqu’il s’agit de récidives dans ces derniers cas.
[Non en vigueur] :
Pour l’application du premier alinéa, l’Autorité peut déterminer par règlement les montants et les conditions d’imposition d’une pénalité pour un manquement à une obligation de dépôt de documents prévue à la présente loi ou à l’un de ses règlements.
103.1 La politique portant sur le traitement des plaintes ainsi que sur le règlement des différends, adoptée en application du paragraphe 1° du premier alinéa de l’article 103, doit notamment prévoir :
1° les caractéristiques qui font d’une communication au cabinet une plainte devant être consignée au registre des plaintes prévu au paragraphe 2° du premier alinéa de l’article 103;
2° l’ouverture d’un dossier relatif à chacune de ces plaintes et les règles concernant la tenue de ces dossiers.
Le cabinet doit rendre public sur son site Internet, le cas échéant, et diffuser par tout moyen propre à atteindre la clientèle concernée un résumé de cette politique comportant notamment les mentions visées aux paragraphes 1° et 2° du premier alinéa. 103.7 À la date fixée par l’Autorité, le cabinet lui transmet un rapport concernant sa politique portant sur le traitement des plaintes ainsi que sur le règlement des différends,adoptée en application du paragraphe 1° du premier alinéa de l’article 103, et mentionnant notamment le nombre et la nature des plaintes qu’il a consignées au registre des plaintes.
Ce rapport couvre la période déterminée par l’Autorité. » (Emphase ajoutée)
Il est inventorié à l’article 115.2 de la LDPSF trois (3) types d’irrégularités qui peuvent déclencher une sanction administrative pécuniaire de type a) à suspendre l’inscription d’un cabinet ou b) l’assortir de restrictions ou c) au lieu ou en plus de a) et b), imposer à ce cabinet une sanction administrative pécuniaire pour un montant d’au plus 5 000 $ pour chaque contravention.
Ainsi, dans l’hypothèse où i) ses intermédiaires financiers ne se sont pas eux-mêmes ( c.à.d. sans l’aide de leur Agent Général) conformer avec leur propre ressources internes au Règlement, indépendamment du support de conformité obligatoire fourni par leur agent général selon leur entente contractuelle, ii) que l’article 34 du Règlement ne s’applique pas aux intermédiaires financiers et iii) que l’article 115.2 de la LDPSF s’applique aux cabinets en retard, ces centaines de cabinet lié contractuellement par un agent général qui fournit de la documentation de mise en œuvre du Règlement en retard pourraient être assujettis à une sanction administrative pécuniaire de type suspension de l’inscription de cabinet, des restrictions imposées et/ou un montant de 5 000$ par contravention que pour les trois ( 3 ) irrégularités visés aux article 103.1 et 103.7 de la LDPSF.
Dans un contexte où l’objectif du Règlement était par les instances une harmonisation de l’encadrement du traitement des plaintes, est-ce que cet effet d’une disparité de traitement entre par exemple les intermédiaires financiers et les institutions financières au niveau i) du nombre d’irrégularités eut égard au traitement des plaintes passibles de sanctions administratives pécuniaires et ii) des types de sanctions entre entités assujetties au Règlement est logique et dans le meilleur intérêt du consommateur ?
Nous sommes en réflexion et discussion ouverte sur cette question.
En conclusion, bien que l’Autorité nous précise que l’encadrement du nouveau Règlement encourage une culture d’amélioration continue au sein du secteur financier et incite les entreprises à être proactives pour identifier les problématiques récurrentes et y remédier, force est de constater, de façon préliminaire, que, par exemple deux (2) entreprises visées par le Règlement dans l’écosystème financier québécois qui dessert des millions de consommateurs.trices, ces derniers ont des défis à se conformer adéquatement et dans le délai réglementaire.
2. La qualité des ressources bilingues mises en ligne par l’Autorité sur le Règlement pour soutenir l’industrie
La qualité des ressources bilingues mises à jour sur le site de l’Autorité pour les entreprises dans la mise en conformité de leur processus de traitement de plaintes et règlement des différends se doit également d’être examinée.
Par exemple, les modèles de politique de traitement de plaintes et règlement des différends, de résumée de politique de traitement de plainte et règlement des différends et l’accusé réception sont de précieuses ressources sur lesquels peut s’inspirer les équipes de conformité / juridiques qui supportent les intermédiaires financiers assujettis au Règlement.
Les sites internet de l’Autorité se trouvent aux adresses suivantes :
- Vos obligations en matière de traitement des plaintes | AMF
- Your complaint examination obligations | AMF
En complément, nous notons la pertinence des items concrets initiés par l’Autorité en lien avec ses généreuses ressources en ligne bilingues :
a) L’avis sur la refonte du processus de transmission du rapport des plaintes24 de l’Autorité est rédigé de façon simple et détaillée, lequel permet de guider adéquatement la personne ressource dans une entreprise chargée de cette obligation annuelle de s’adapter au virage du dépôt électronique obligatoire sur la plateforme SEL de l’Autorité pour ses clients, lequel venait à échéance le 1er mai, pour notamment les intermédiaires financiers, les assureurs et les agents d’évaluation de crédit, disponible sur le site Internet de l’Autorité sous : Rapport de plaintes | AMF.
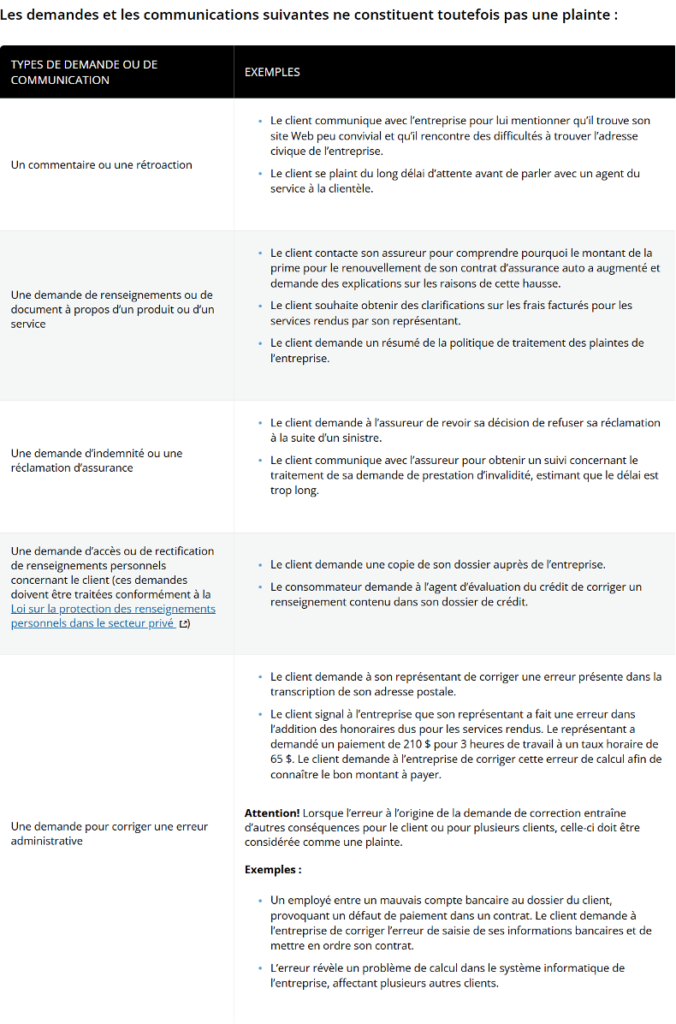
b) Un tableau qui clarifie les demandes et communications qui ne sont pas une plainte de l’Autorité, disponible sur le site Internet de l’Autorité sous Traitement des plaintes | AMF et reproduit en Annexe A du présent billet.
c) La création d’un Comité PRD (PRD est un acronyme pour « prévention et règlement des différends »), qui se rapporte au Comité consultatif des consommateurs.trices de l’Autorité, comme annoncé dans le Rapport 2024-202525.
d) L’identification du sujet du traitement des plaintes et des différends comme un sujet d’intérêt pour le Comité consultatif des consommateurs.trices de l’Autorité, équivalent à l’IA ( Intelligence artificielle ) dans ce même Rapport 2024-202526. Nous retenons que les modes de prévention et règlement des différends et l’intelligence artificielle sont retenus à pied d’égalité comme des sujets d’intérêt futur de l’Autorité; ce qui n’est pas rien !
3. La clinique juridique spécialisée de l’Université de Montréal
Enfin, devant les défis de mise en œuvre du Règlement, tel que discuté dans la première partie de ce billet, et devant les ressources en ligne pour les intervenants de l’industrie financière, nous souhaitions présenter un outil à l’intention des consommateurs.trices qui nous lisent. Depuis 2025, la Faculté de droit de l’Université de Montréal offre une clinique juridique spécialisée en protection des investisseuses et investisseurs, avec le partenaire financier Organisme canadien de réglementation des investissements27. Son site Internet se trouve à l’adresse suivante : Protection des investisseuses et investisseurs – Clinique juridique – Université de Montréal.
Les services de la division de la clinique juridique spécialisé se présentent sur le site web de la Clinique juridique de la façon suivante:
« La Division en protection des investisseuses et des investisseurs est destinée aux personnes qui ont besoin d’être accompagnées dans des situations où elles estiment avoir subi un préjudice résultant de manquements, tels que :
- Inadéquation des investissements au profil de l’investisseuse ou de l’investisseur ;
- Information inadéquate sur un produit ou sur les frais ;
- Instructions non suivies par une ou un intermédiaire des services financiers ;
- Frais excessifs ;
- Fausse déclaration de la part d’une ou un intermédiaire ;
- Délais déraisonnables dans l’achat ou la vente de titres ou le transfert de fonds ;
- Fraude.
Les étudiantes et étudiants tiennent des consultations individuelles et fournissent de l’information juridique aux investisseuses et investisseurs de détail concernant leurs droits, le fonctionnement des systèmes de règlement des différends, les recours administratifs et judiciaires, ainsi que la manière de faire valoir leurs droits auprès des organisations concernées. »
Nous encourageons fortement nos lecteurs.trices à se référer à cette ressource gratuite d’accompagnement juridique pour évaluer une situation en lien avec un enjeu financier et, par exemple, se faire assister dans la rédaction d’une plainte contre un intermédiaire financier et/ou un agent d’évaluation de crédit et/ou une institution financière, de façon conforme à la définition de plainte prévue à l’article 3 du Règlement.
Conclusion
Un an s’est écoulé depuis que le Législateur a souhaité harmoniser le traitement des plaintes des clients dans le secteur financier et des valeurs mobilières au Québec.
Ce billet souhaitait ouvrir un début de réponse à notre premier billet sur le Règlement : Comment cette mise à jour réglementaire aidera concrètement la réalité des consommateurs.trices insatisfaits, le besoin de simplification réglementaire de l’industrie et la gouvernance en continuelle évolution des entreprises qui investissent à se conformer ?
Selon nos constats préliminaires, la réponse à notre questionnement se situe au niveau d’un constat que la phase de mise en oeuvre de ce nouvel encadrement réglementaire sur le traitement des plaintes et les règlements des différends est toujours en cours, voire même toujours dans la courbe d’apprentissage par certains membres importants de l’industrie, bien que son entrée en vigueur remonte au 1er juillet 2025. Dans ce contexte, il est prématuré d’en évaluer l’apport concret sur les consommateurs.trices.
Ceci dit, l’Autorité est à la hauteur eut égard à la vulgarisation du Règlement et la mise à disposition de ressources utiles et efficaces bilingues sur son site web pour soutenir et inviter ses assujettis à se conformer au Règlement.
Nous nous questionnons sur le délai dans lequel l’Autorité mettra en œuvre ses nouvelles sanctions administratives pécuniaires prévues aux articles 34 (1 000$), 35 (2 500$) ou 36 (5 000$) du Règlement et à l’article 115.2 de la LDPSF. Nous pouvons aussi nous demander quel est l’impact dissuasif d’une sanction administrative pécuniaire de 1 000$ imposé par l’Autorité sur, par exemple, un agent d’évaluation de crédit américain aux états financiers annuels imposants.
Ainsi, nous pensons que le Règlement a comme louable objectif d’améliorer et homogénéiser l’expérience terrain du traitement des plaintes pour les consommateurs.trices et que patience est de mise pour que le nouvel encadrement prévu au Règlement s’enracine dans la culture de conformité québécoise dans le secteur financier.
Au plaisir de se retrouver en 2027 !
ANNEXE A
- LL.B., J.D., D.E.S.S. en PRD, LL.M. accéléré et candidate au LL.D. à la Faculté de droit de l’Université Laval. Elle est une juriste de plus de 20 ans d’expérience et entrepreneure dans l’industrie du service financier, de la conformité et du marché des capitaux, chargée de cours aux Facultés de droit de l’Université de Sherbrooke et de l’Université Laval et auxiliaire de recherche au Laboratoire en droit des services financiers de l’Université Laval : Estelle Savoie Dufresne | Laboratoire en droit des services financiers. ↩︎
- Autorité des marchés financiers, « Traitement des plaintes » (1 juillet 2025), en ligne : . La Loi constitutionnelle de 1867 (R.-U.), 30 & 31 Vict, c 3, art 92, reproduit dans LRC 1985, annexe II, nº 5 consacre le pouvoir exclusif des législatures provinciales, mais le Renvoi relatif à la réglementation pancanadienne des valeurs mobilières, 2018 CSC 48 détermine que la Constitution du Canada autorise la mise en place d’une réglementation pancanadienne des valeurs mobilières sous la gouverne d’un organisme unique selon le modèle prévu par la plus récente publication du « Protocole d’accord concernant le régime coopératif de réglementation des marchés des capitaux » et que la plus récente version de l’ébauche de la loi fédérale intitulée Loi sur la stabilité des marchés des capitaux n’excède pas la compétence du Parlement du Canada sur le commerce selon le paragraphe 91(2) de la Loi constitutionnelle de 1867. ↩︎
- Code de procédure civile, RLRQ c C-25.01, art 1 : « Les modes privés de prévention et de règlement des différends sont choisis d’un commun accord par les parties intéressées, dans le but de prévenir un différend à naître ou de résoudre un différend déjà né. Ces modes privés sont principalement la négociation entre les parties au différend de même que la médiation ou l’arbitrage dans lesquels les parties font appel à l’assistance d’un tiers. Les parties peuvent aussi recourir à tout autre mode qui leur convient et qu’elles considèrent adéquat, qu’il emprunte ou non à ces modes. Les parties doivent considérer le recours aux modes privés de prévention et de règlement de leur différend avant de s’adresser aux tribunaux. » [nos soulignements]. ↩︎
- Estelle Savoie-Dufresne, « Mise à jour du traitement des plaintes dans le secteur financier » (dernière consultation le 21 juillet 2026), en ligne (blogue) :. Nous souhaitons remercier sincèrement les différents médias québécois spécialisés dans le domaine d’informations financières et journalistes qui se sont référés à notre premier billet : Conseiller.ca, « AMF : des changements majeurs dans le traitement des plaintes » (20 juin 2025), en ligne : ; Traitement des plaintes : changements majeurs en prévision à l’AMF | Finance et Investissement et Julien McEvoy, « 60 jours maximum: des institutions financières contraintes d’accélérer le traitement des plaintes » (27 juin 2025), en ligne : . ↩︎
- Autorité des marchés financiers, Rapport annuel 2022-2023, Québec, 2023, en ligne (pdf) : [AMF, Rapport 2022-2023]; Autorité des marchés financiers, Rapport annuel 2023-2024, Québec, 2024, en ligne (pdf) : [AMF, Rapport 2023-2024]; Autorité des marchés financiers, Rapport annuel 2024-2025, Québec, 2025, en ligne (pdf) : [AMF, Rapport 2024-2025]. ↩︎
- Loi sur l’encadrement du secteur financier, RLRQ, c E-6.1. ↩︎
- AMF, Rapport 2022-2023, supra note 5 à la p 17. ↩︎
- AMF, Rapport 2023-2024, supra note 5 à la p 25. ↩︎
- AMF, Rapport 2024-2025, supra note 5 à la p 23. ↩︎
- AMF, Rapport 2022-2023, supra note 5 à la p 19. ↩︎
- Ibid à la p 26. ↩︎
- AMF, Rapport 2024-2025, supra note 5 aux pp 23-25. ↩︎
- Ibid. ↩︎
- AMF, Rapport 2023-2024, supra note 5. ↩︎
- AMF, Rapport 2024-2025, supra note 5. ↩︎
- Ibid à la p 162. ↩︎
- Il n’y a pas de rapport publié pour 2025 le site de l’Autorité en date du 2025-07-10 où on y lit : « Le Rapport annuel sur les institutions financières et les agents d’évaluation du crédit publié ces dernières années est remplacé par des analyses simplifiées illustrant les principaux indicateurs financiers utilisés dans le cadre des activités de surveillance ». Voir AMF, Rapport 2023-2024, supra note 5. Voir aussi Autorité des marchés financiers, Rapport annuel sur les institutions financières et les agents d’évaluation du crédit, Québec, 2024 à la p 229, en ligne (pdf) : . ↩︎
- Autorités des marchés financiers, « Agents d’évaluation du crédit » (dernière consultation le 21 juillet 2026), en ligne : <lautorite.qc.ca>. Voir aussi Camille Dauphinais-Pelletier, « Vos quatre problèmes (et comment les régler) » (6 octobre 2024), en ligne (article de presse) : <lapresse.ca>; Union des consommateurs.trices ,«Projet de loi n°53 : Loi sur les agents d’évaluation du crédit : Quels encadrements pour les agents d’évaluation du crédit? » (31 août 2020), en ligne (pdf) : <uniondesconsommateurs.trices .ca>; Québec, Assemblée nationale, Ministère des Finances,« Analyse d’impact règlementaire (version amendée) : Projet de loi sur l’encadrement des agents d’évaluation du crédit » (28 septembre 2020); Valérie St-Georges, « Le dossier de crédit : mythes et réalités » (1er décembre 2024), en ligne (article de presse) : <lapresse.ca>. ↩︎
- Autorité des marchés financiers, Rapport sur la mise en application des lois 2024–2025, Québec, 2025, en ligne (pdf) : <lautorite.qc.ca>; Autorité des marchés financiers, Rapport sur la mise en application des lois 2025–2026, Québec, 2026, en ligne (pdf) : <lautorite.qc.ca>. ↩︎
- AMF, Rapport 2024-2025, supra note 5 à la p 21. ↩︎
- Règlement sur le traitement des plaintes et le règlement des différends dans le secteur financier, RLRQ c A-8.2, r 2, art 11, 22, 30. ↩︎
- Ibid, art 34. ↩︎
- Loi sur la distribution de produits et services financiers, RLRQ c D-9.2. ↩︎
- Autorité des marchés financiers, « Avis sur la refonte du processus de transmission du rapport de plaintes » (3 novembre 2022), en ligne (pdf) : <lautorite.qc.ca>. ↩︎
- AMF, Rapport 2024-2025, supra note 5 à la p 160. ↩︎
- Ibid à la p 31. ↩︎
- Marie-Ève Fournier, « Mauvais conseil financier ? Voici une nouvelle assistance gratuite » (1er novembre 2025), en ligne (article de presse) : <lapresse.ca>; Clinique juridique de l’Université de Montréal, « Protection des investisseuses et investisseurs » (dernière consultation le 21 juillet 2026), en ligne : <clinique-juridique.umontreal.ca>. ↩︎
Laisser un commentaire